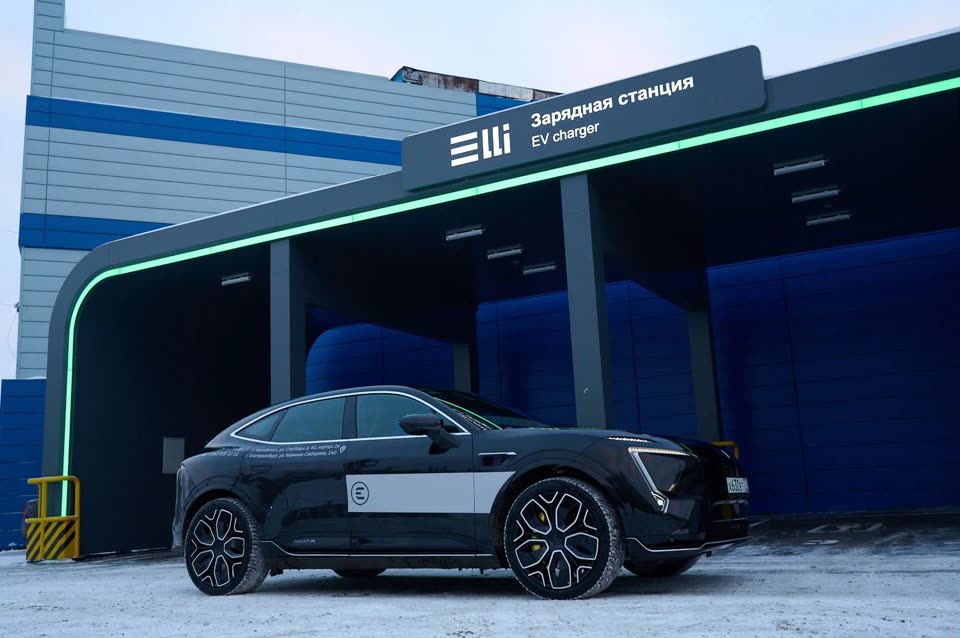

Нужно ли платить транспортный налог на электромобиль
Да, если регион не ввёл льготу. Налоговый кодекс считает объектом налога любой зарегистрированный автомобиль, тип двигателя значения не имеет. Транспортный налог региональный: ставки и льготы устанавливает закон субъекта РФ, поэтому владелец одного и того же автомобиля в Москве не платит ничего, а в соседней области может получить уведомление на несколько тысяч рублей.
Налоговый кодекс задаёт базовые ставки, а регион вправе изменить их не больше чем в 10 раз (п. 2 ст. 361 НК РФ). Для легковых машин до 150 л. с. ограничения на снижение нет: регион может поставить ставку ноль. Так и устроены льготы для электромобилей — либо освобождение от налога, либо пониженная ставка.
Льготы по налогу на электромобили по регионам
Льгота почти везде касается только автомобилей с электрическим двигателем: гибрид под неё не попадает. Часть регионов ограничивает её мощностью или исключает дорогие модели. Действующие льготы на октябрь 2026 года.
| Регион | Льгота для электромобилей |
|---|---|
| Москва | полное освобождение от транспортного налога для граждан и организаций по 31 декабря 2029 года |
| Санкт-Петербург | освобождение в 2026–2030 годах для всех электромобилей, кроме дорогих моделей из перечня Минпромторга; до 2026 года льгота действовала только до 150 л. с. |
| Московская область | освобождение до конца 2027 года |
| Челябинская область | освобождение граждан и организаций по 31 декабря 2026 года, кроме дорогих моделей из перечня Минпромторга |
| Удмуртия | освобождение без срока для машин только с электрическим двигателем |
| Калининградская область | освобождение для электромобилей мощностью до 272 л. с. |
| Новгородская область | освобождение для электромобилей мощностью до 199 л. с. |
По региональным законам и сообщениям «Российской газеты», «Ведомостей» и «Коммерсанта» — ссылки в разделе «Источники». Льготы есть и в других регионах, список меняется каждый год.
Льготу своего региона проверяют в сервисе ФНС «Справочная информация о ставках и льготах по имущественным налогам»: выбирают вид налога «транспортный», налоговый период и регион, сервис показывает ставки, льготы и реквизиты закона. Сроки важны: льгота, которая кончается 31 декабря, на налог следующего года уже не действует, и уведомление придёт в полном размере.
Транспортный налог на электромобиль в Москве
В Москве от налога освобождены «лица, имеющие транспортные средства, оснащённые исключительно электрическими двигателями» — так сказано в п. 15 ч. 1 ст. 4 Закона города Москвы от 9 июля 2008 года № 33 «О транспортном налоге». Норма действует до 1 января 2030 года: последний налоговый период со льготой — 2029 год. Мощность и стоимость машины не важны, льготой пользуются и граждане, и организации, поэтому электрический автопарк компании в Москве налог тоже не платит.
Если льготу не продлят, с 2030 года электромобиль будет облагаться по общим московским ставкам транспортного налога. В 2026 году они такие: до 100 л. с. — 14 ₽ за лошадиную силу, 100–125 л. с. — 31 ₽, 125–150 л. с. — 34 ₽, 150–200 л. с. — 50 ₽, 200–250 л. с. — 75 ₽, свыше 250 л. с. — 150 ₽ (ст. 2 того же закона).
Расчёт транспортного налога на электромобиль: мощность и ставки
Налог считают по формуле: мощность в лошадиных силах × ставка региона × доля года владения × повышающий коэффициент. Физическим лицам сумму налога рассчитывает налоговый орган и присылает уведомление, оплатить его нужно не позднее 1 декабря следующего года.
- Мощность — 30-минутная, а не пиковая. Минфин России разъяснил: для налога берут максимальную 30-минутную мощность электродвигателя. Её указывают в ОТТС и электронном ПТС. Пиковую мощность из рекламы машины для налога не используют, а она обычно выше.
- Два мотора — мощность складывают. У полноприводного электромобиля в базу идёт сумма 30-минутных мощностей обоих двигателей.
- Неполный год — по месяцам. Месяц регистрации считают полным, если машину поставили на учёт до 15 числа включительно; месяц снятия с учёта — если сняли после 15 числа (п. 3 ст. 362 НК РФ).
Сколько стоит год владения электромобилем без льготы — в таблице. Первая колонка с ценами — по базовым ставкам Налогового кодекса, вторая — по ставкам Москвы на 2026 год, которые применят, если льготу не продлят.
| 30-минутная мощность | По базовой ставке НК РФ | По ставкам Москвы 2026 года |
|---|---|---|
| 100 л. с. | 100 × 2,5 = 250 ₽ | 100 × 14 = 1 400 ₽ |
| 150 л. с. | 150 × 3,5 = 525 ₽ | 150 × 34 = 5 100 ₽ |
| 204 л. с. | 204 × 7,5 = 1 530 ₽ | 204 × 75 = 15 300 ₽ |
| 300 л. с. | 300 × 15 = 4 500 ₽ | 300 × 150 = 45 000 ₽ |
Базовые ставки — п. 1 ст. 361 НК РФ: до 100 л. с. — 2,5 ₽, 100–150 — 3,5 ₽, 150–200 — 5 ₽, 200–250 — 7,5 ₽, свыше 250 — 15 ₽ за лошадиную силу. Регионы обычно ставят выше базовых.
Ставка зависит от ступени мощности и применяется ко всем лошадиным силам, а не только к тем, что выше границы. Поэтому разница между 199 и 201 л. с. в Москве — 50 против 75 ₽ за каждую силу, то есть 9 950 против 15 075 ₽ в год. Перед покупкой стоит посмотреть 30-минутную мощность в ОТТС: она нередко оказывается ниже ближайшей границы.

Повышающий коэффициент для дорогих электромобилей
Для дорогих автомобилей налог умножают на коэффициент 3 (п. 2 ст. 362 НК РФ). Он применяется, если модель входит в перечень Минпромторга легковых автомобилей средней стоимостью от 10 млн ₽: от 10 до 15 млн ₽ — для машин не старше 10 лет, от 15 млн ₽ — не старше 20 лет. Перечень публикуют на сайте Минпромторга не позднее 31 марта каждого года, электромобили в нём тоже есть.
Там, где регион освобождает электромобили целиком, коэффициент ни на что не влияет: ноль, умноженный на три, остаётся нулём. Но Петербург и Челябинская область дорогие модели из льготы исключили — владелец такого автомобиля платит налог по полной ставке и ещё с коэффициентом.
Транспортный налог на гибридные автомобили
Льготы для электромобилей написаны для машин, оснащённых исключительно электрическими двигателями. Гибрид, в том числе заряжаемый от розетки, под такую формулировку не подходит и облагается транспортным налогом на общих основаниях. Налоговую базу считают как сумму мощности двигателя внутреннего сгорания и 30-минутной мощности электромоторов. Обе мощности берут из ОТТС и электронного ПТС.
Как получить льготу по транспортному налогу
Налоговый орган знает тип двигателя из данных регистрации транспортного средства, но ФНС советует подать заявление о льготе: так она точно попадёт в расчёт. Порядок для владельца электромобиля такой.
-
Проверить автомобиль
В электронном ПТС — тип двигателя («электрический») и 30-минутную мощность: от неё зависит, попадает ли машина под ограничение по мощности.
-
Проверить закон региона
В сервисе ФНС «Справочная информация о ставках и льготах» — есть ли льгота на нужный год, до какого срока и с какими условиями.
-
Подать заявление
Через личный кабинет налогоплательщика на сайте ФНС, в МФЦ или в любой налоговой инспекции.
-
Проверить уведомление
Оно приходит осенью, до срока уплаты 1 декабря. Если налог начислен, хотя льгота есть, — подать заявление о перерасчёте тем же способом.
Организации считают налог сами и тоже подают в налоговую заявление о льготе на свои электромобили.
Налог в Москве и Петербурге — ноль, а зарядка остаётся главной статьёй расходов на электромобиль. Дома по тарифу для населения она бывает в четыре-пять раз дешевле, чем на платной станции. Инженер уточнит модель машины и сеть дома и подберёт станцию.
Сколько стоит зарядка дома и на станциях, по тарифам регионов, — в статье о том, сколько стоит зарядить электромобиль. Компаниям, которые переводят автопарк на электромобили, нужна своя зарядная площадка: расчёт числа станций под ночное окно — на странице зарядных станций для автопарков.
Источники ставок и льгот
Информация о ставках и льготах приведена на октябрь 2026 года.
- базовые ставки и право регионов их менять — ст. 361 НК РФ; повышающий коэффициент и неполный год владения — ст. 362 НК РФ;
- 30-минутная мощность электродвигателя — письмо Минфина России от 02.02.2023 № 03-05-04-04/8694 на сайте ФНС; мощность гибрида — обзор разъяснений Минфина;
- льгота и ставки в Москве — Закон города Москвы от 09.07.2008 № 33 «О транспортном налоге», п. 15 ч. 1 ст. 4 и ст. 2;
- льготы в Подмосковье, Удмуртии, Калининградской и Новгородской областях — «Российская газета», 9 января 2026;
- новая льгота в Петербурге — «Ведомости. Северо-Запад», 24 июня 2026, «Коммерсантъ», 27 мая 2026;
- льгота в Челябинской области — «Коммерсантъ»;
- заявление о льготе и перерасчёт — разъяснение УФНС по Москве, 6 октября 2026.